Épargner n’est pas d’abord une question de montant. C’est une question de régularité. Une petite somme mise de côté à chaque échéance construit plus sûrement un capital qu’un gros versement occasionnel que l’on repousse de mois en mois. Cet article propose une méthode en cinq étapes pour installer cette régularité, en particulier lorsque les revenus ne tombent pas à date fixe.
Partir de l’objectif, pas du montant
Un plan d’épargne tient dans la durée quand il répond à une question concrète : pourquoi cet argent ? Frais de scolarité, stock pour une activité, matériel, réserve pour les imprévus, projet familial. Nommer l’objectif change la manière dont on regarde chaque contribution. On ne « perd » plus une somme, on avance vers quelque chose.
Écrivez l’objectif, le montant total visé et la date à laquelle vous aimeriez l’atteindre. Ces trois éléments permettent de calculer la contribution nécessaire à chaque échéance, puis de vérifier si elle est réaliste.
Choisir la cadence qui suit vos revenus
La bonne fréquence dépend de la manière dont l’argent entre chez vous.
- Quotidien : adapté aux commerçants, artisans, transporteurs et à toute personne qui encaisse tous les jours. Le montant est faible, le geste devient un réflexe.
- Hebdomadaire : adapté aux revenus versés à la semaine ou aux activités dont les recettes se concentrent sur certains jours, comme les marchés.
- Mensuel : adapté aux salaires et aux loyers perçus. Le prélèvement intervient juste après la rentrée d’argent, avant que le budget ne se dilue.
Si vous hésitez, commencez par une cadence plus fréquente avec un montant plus petit. Il est plus facile de tenir cinq contributions modestes qu’une seule contribution importante.
Fixer un montant que vous tiendrez les mauvais jours
L’erreur la plus courante consiste à calibrer l’épargne sur une bonne semaine. Le plan casse à la première semaine difficile, et le découragement fait le reste.
Une approche plus robuste : regardez vos trois ou quatre dernières périodes de revenus, retenez la plus faible, et fixez la contribution sur cette base. Quand la période est meilleure, vous pouvez ajouter une contribution exceptionnelle. Le plan reste intact dans les deux cas.
Automatiser le rappel, garder la décision
Un plan d’épargne fonctionne mieux lorsqu’il ne dépend pas de la mémoire. Dans SA’APAY, vous choisissez l’heure du rappel pour chaque plan. Choisissez un moment où vous avez généralement de l’argent sur votre compte Mobile Money : après la fermeture de la boutique, le jour du marché, le lendemain du salaire.
Le rappel ne déclenche pas de prélèvement à votre place. Chaque contribution est confirmée sur votre téléphone, puis transmise à votre institution financière. Vous gardez la main, mais vous n’avez plus à y penser.
Suivre chaque contribution, pas seulement le total
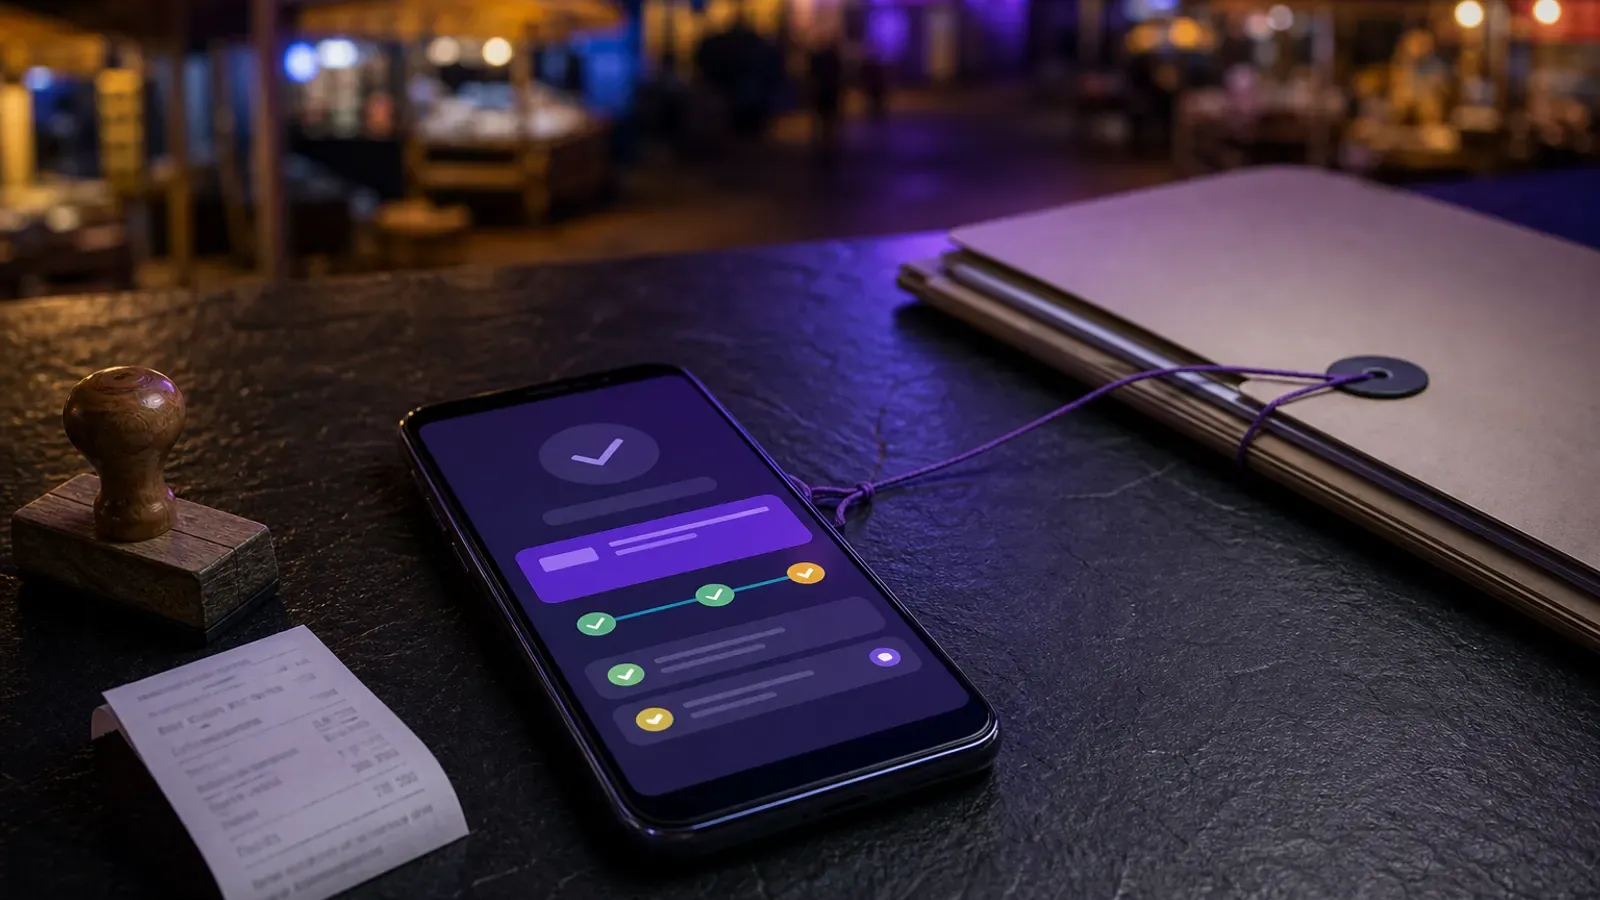
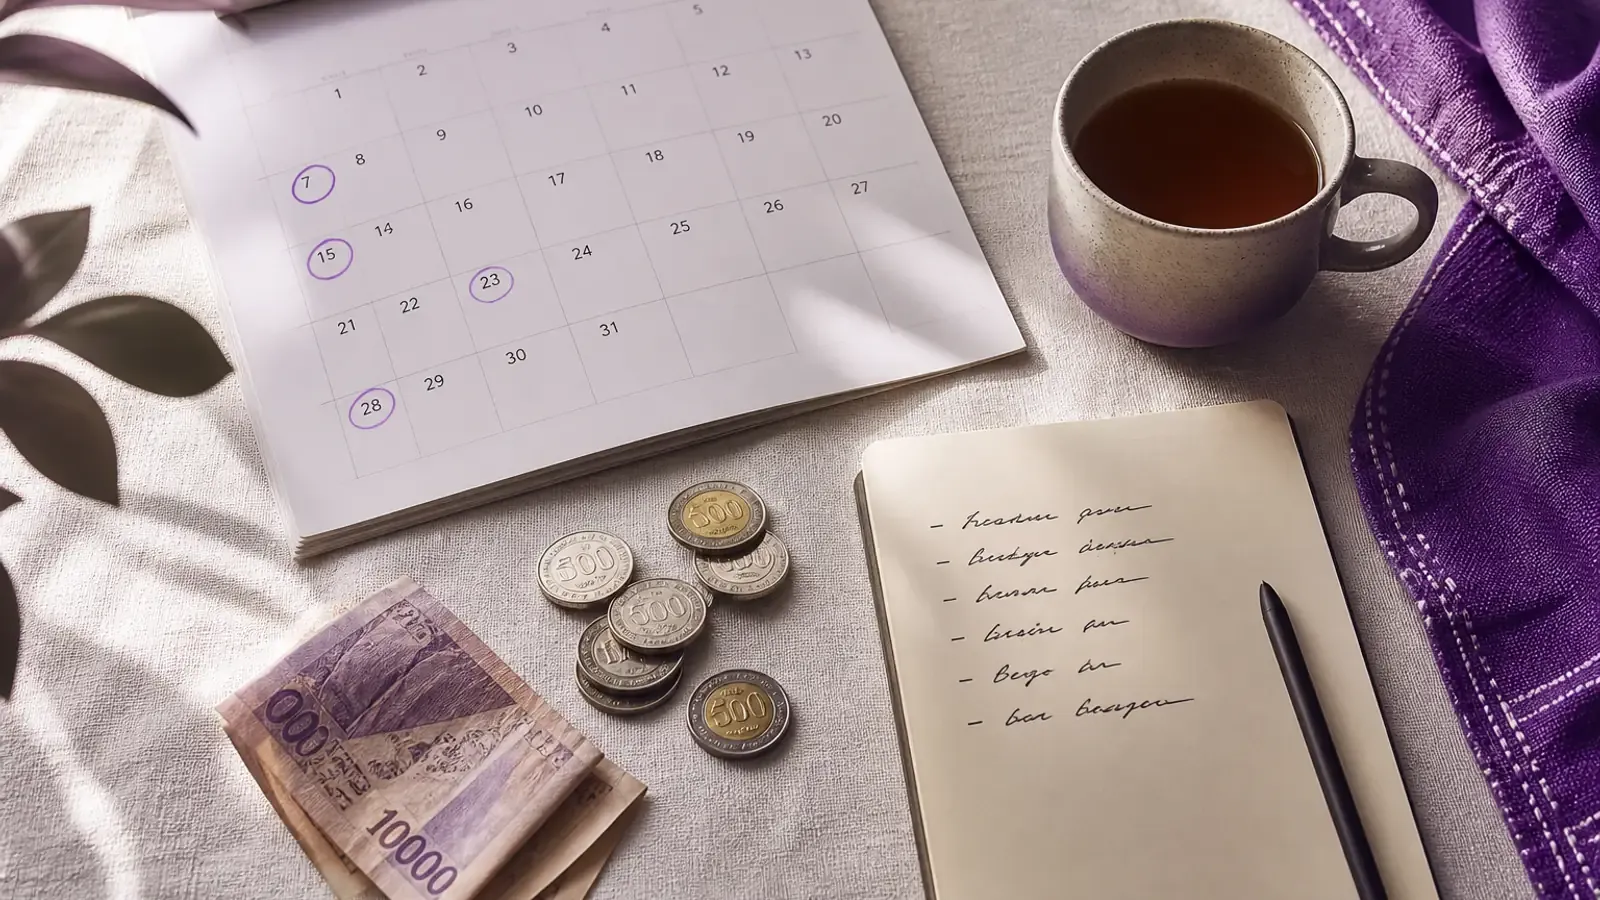
Un solde qui monte est motivant, mais c’est le détail qui permet de corriger le tir. Le calendrier d’un plan montre les jours réalisés, les jours manqués et les contributions en cours de traitement. Trois usages concrets :
- Repérer un schéma : si les contributions manquées tombent toujours le même jour de la semaine, la cadence ou l’heure du rappel n’est pas la bonne.
- Rattraper sans culpabilité : une contribution manquée n’annule pas le plan. Vous pouvez la faire plus tard ou simplement poursuivre.
- Vérifier l’enregistrement : chaque contribution porte une référence et un statut. Une fois traitée, elle apparaît sur votre compte auprès de l’institution.
Ce qu’il faut savoir sur la destination de votre épargne
Un point important pour lire correctement votre plan : SA’APAY n’est pas une banque et ne conserve pas votre épargne. Le plan organise des contributions vers un compte que vous détenez auprès d’une institution financière partenaire. Les conditions de ce compte, notamment une éventuelle rémunération, les modalités de retrait ou les frais, relèvent de l’institution. Consultez-les avant de choisir le compte de destination.
Récapitulatif
- Nommez l’objectif et la date visée.
- Choisissez la cadence qui suit vos rentrées d’argent.
- Fixez le montant sur votre période la plus faible, pas la meilleure.
- Programmez le rappel au moment où vous avez de la liquidité.
- Relisez le calendrier chaque semaine pour ajuster.
La régularité se construit en quelques semaines. Une fois le geste installé, augmenter le montant devient une décision simple plutôt qu’un effort.
Cet article a une vocation pédagogique. Il ne constitue pas un conseil financier. Les conditions des produits d'épargne, les frais et les délais dépendent de votre institution financière et des partenaires de paiement.